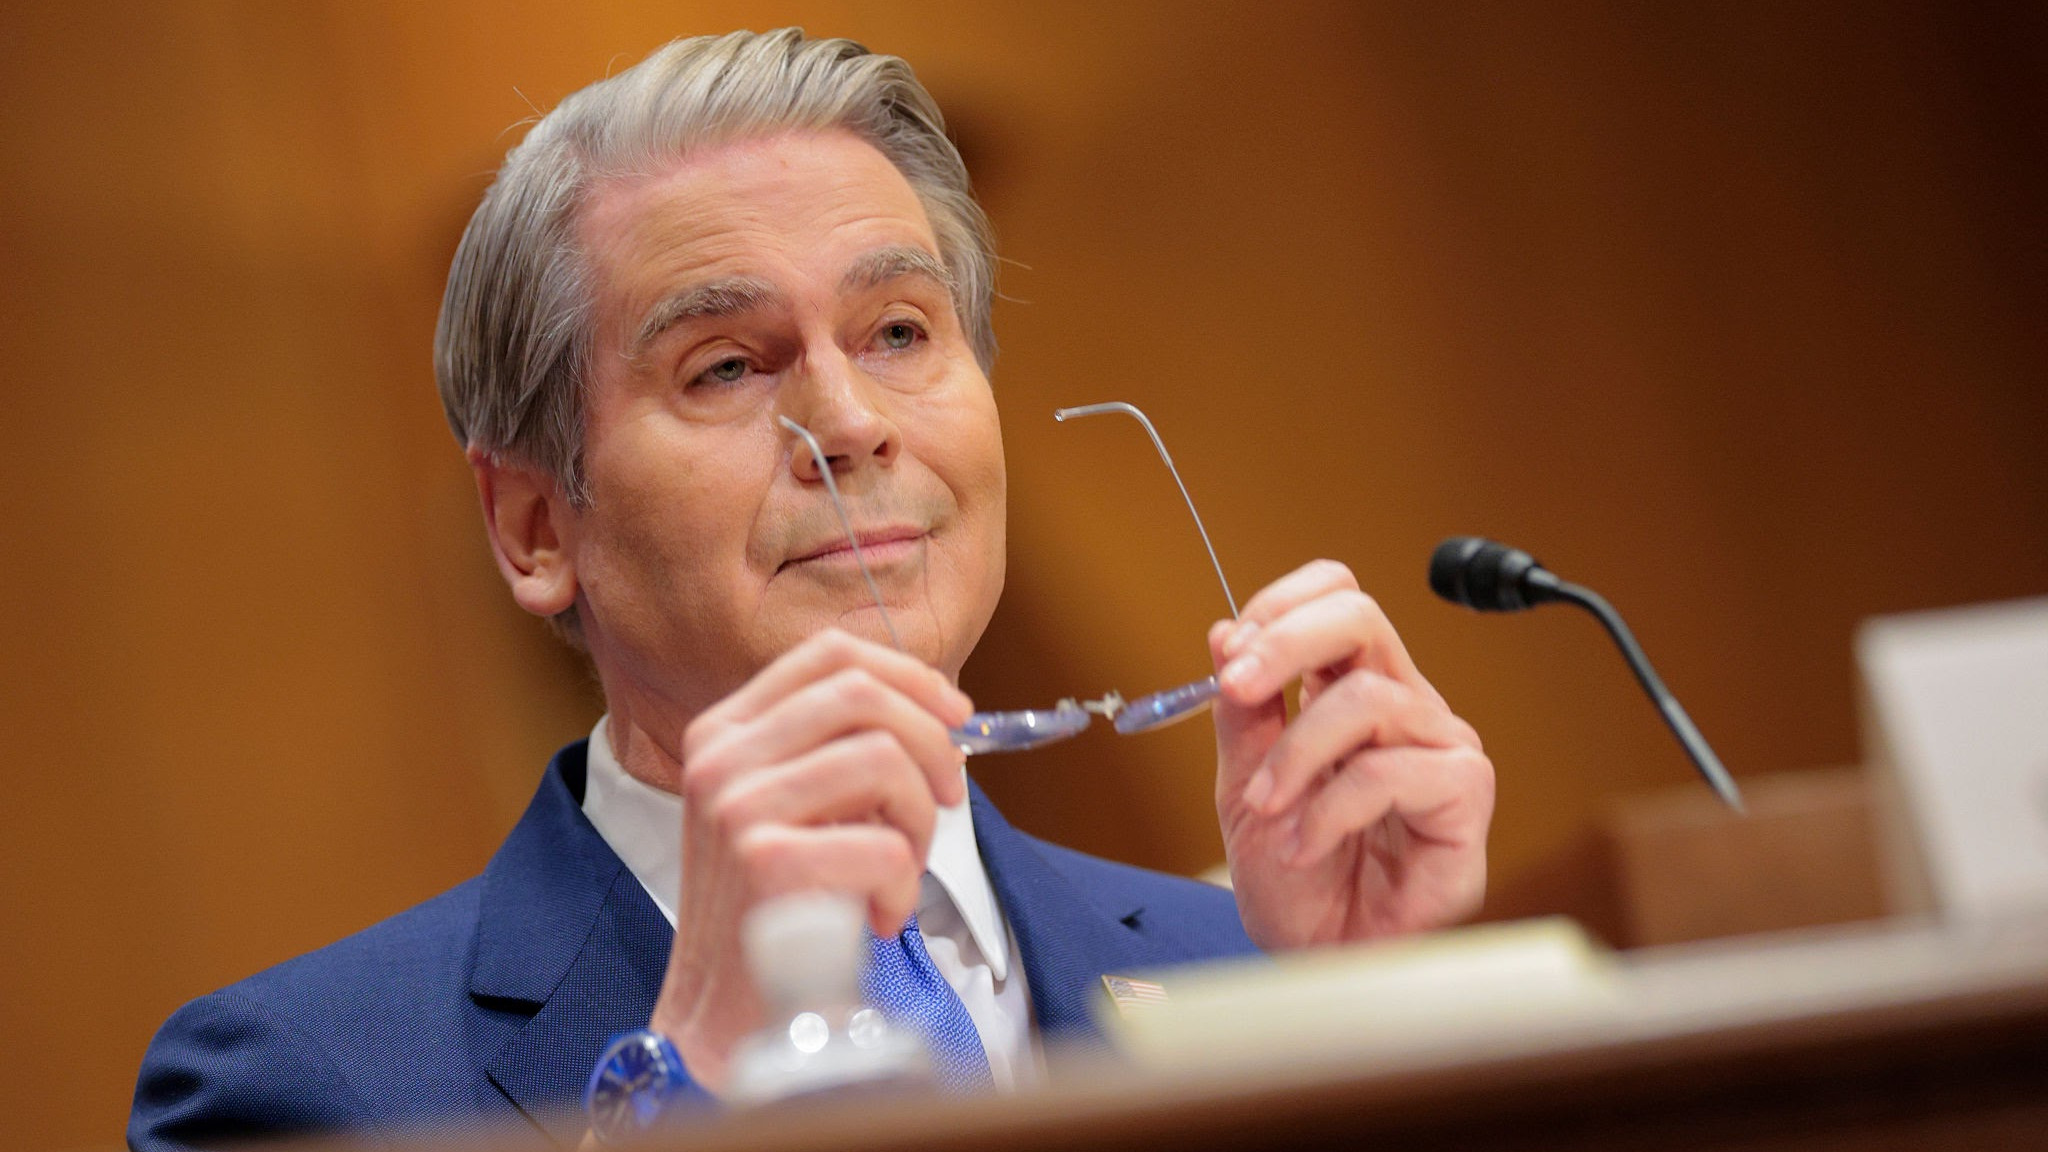
En la antesala de los encuentros bilaterales mantenidos en Estados Unidos, el referente económico internacional Scott Bessent expresó públicamente su reconocimiento al plan de estabilización y al rumbo fiscal implementado por la administración argentina.
Durante su participación en el contexto de la cumbre de ministros de Finanzas y presidentes de Bancos Centrales del G20, Bessent subrayó el desempeño macroeconómico del país y señaló que la nación encabeza una oportunidad histórica dentro de occidente en materia económica. Estas declaraciones se produjeron de manera previa a su reunión formal con el ministro de Economía, Luis Caputo, quien también mantuvo diálogos con otros referentes globales como la titular del Fondo Monetario Internacional, Kristalina Georgieva.
El respaldo discursivo por parte de una figura de peso internacional generó repercusiones directas en el ámbito financiero local. Los activos argentinos registraron reacciones favorables, reflejadas en una compresión del índice de riesgo país y un clima de optimismo en los mercados domésticos.
La agenda de las autoridades económicas en territorio estadounidense continúa enfocada en consolidar los vínculos con contrapartes internacionales y exponer los resultados fiscales obtenidos hasta la fecha.
Los elogios de Bessent se dan en el contexto de una recuperación económica con resultados heterogéneos acumulados durante el último período.
Según el INDEC, en diciembre de 2025 la actividad económica medida por el EMAE aumentó 3,5% interanual, mientras que el acumulado de todo 2025 registró una expansión del 4,4%. En contraste, el empleo asalariado registrado privado cerró diciembre de 2025 con aproximadamente 6,17 millones de trabajadores, unos 92.000 menos que un año antes, lo que representa una caída interanual cercana al 1,5%.
En materia social y financiera de ese mismo tramo, el segundo semestre de 2025 mostró una reducción de la indigencia: el indicador alcanzó al 6,3% de las personas, frente al 8,2% registrado en igual semestre de 2024, una disminución de 1,9 puntos porcentuales. Al mismo tiempo, la morosidad bancaria experimentó un marcado incremento, ya que el ratio de irregularidad del crédito al sector privado pasó de alrededor de 1,6% al cierre de 2024 a 5,5% en diciembre de 2025; entre los hogares, la mora alcanzó el 9,3% de la cartera, frente al 2,5% registrado un año antes, mientras que en las empresas llegó al 2,5%.
Los datos más recientes muestran que esa recuperación continúa, aunque con señales de desaceleración y fuertes diferencias entre la evolución de la actividad y las condiciones sociales. En junio de 2026, la actividad todavía crecía 2,7% interanual y acumulaba una expansión de 1,9% en el primer semestre, pero las primeras estimaciones privadas para julio anticiparon un crecimiento mucho más moderado, de apenas 0,7% interanual según Analytica, junto con una caída mensual desestacionalizada de 1,1%.
En el plano laboral, los últimos registros oficiales disponibles muestran que en mayo de 2026 el empleo asalariado privado formal cayó 2,2% interanual, equivalente a unos 137.500 puestos menos. Distintos análisis privados señalan una pérdida de empleo de calidad y un aumento de la precariedad: CIFRA advirtió sobre un deterioro de la estructura ocupacional, con una reducción del empleo asalariado registrado y un desplazamiento hacia formas de trabajo no asalariado e informal.
Por su parte, la situación social, aunque presenta una mejora respecto de los peores niveles de 2024, tampoco acompaña de manera uniforme la recuperación: durante el primer trimestre de 2026 la indigencia se ubicó en 6,5%, frente al 6,9% del mismo período de 2025.
Finalmente, la expansión del crédito se produjo junto con un fuerte deterioro de la capacidad de pago de los hogares. En junio de 2026 la irregularidad de las financiaciones a las familias alcanzó el 12,8%, según el BCRA, mientras que análisis privados situaron en 17,5% la proporción del crédito personal en situación irregular, frente al 4,2% de fines de 2023. Este fenómeno llevó al director de PxQ, Emmanuel Álvarez Agis, a advertir sobre la formación de “deudores zombis” y a señalar que el crecimiento del crédito a tasas elevadas puede estar funcionando como un mecanismo de financiamiento de hogares cuya capacidad de pago se encuentra cada vez más comprometida.